
Las factureras cumplen una función clave en las operaciones de huachicol fiscal. Una vez que el combustible ingresa al país, las facturas suelen ser utilizadas para simular que fue adquirido de manera lícita y darle apariencia de legalidad durante su almacenamiento, distribución y venta.
Es por ello que algunos de los mayores deudores fiscales relacionados con la importación y comercialización de combustibles son empresas factureras, como constató una investigación de Mexicanos contra la Corrupción y la Impunidad (MCCI).
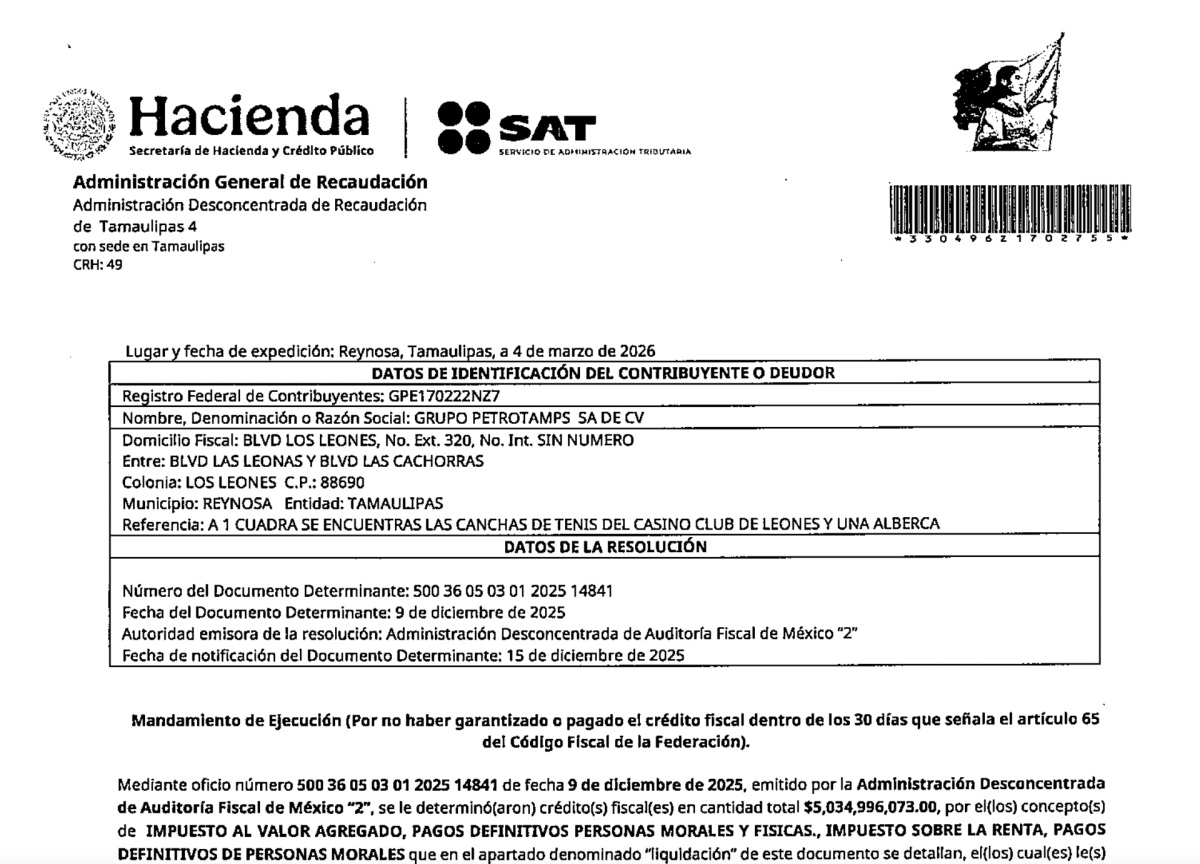
Del listado de 10 empresas del sector combustibles con mayores adeudos ante el SAT, cinco están en el listado definitivo de factureras: Dalcrise, Marlaya, Grupo Petrotamps, Nafta Aditivos Orgánicos y Julia Mendoza Cruz.
Tan sólo esos cinco contribuyentes acumulan adeudos fiscales por 74 mil 993 millones de pesos. Dalcrise encabeza el grupo con 30 mil 954 millones de pesos; Marlaya, con 29 mil 294 millones; Grupo Petrotamps, con 7 mil 762 millones; Nafta Aditivos Orgánicos, con 3 mil 859 millones, y Julia Mendoza Cruz, con 3 mil 121 millones.
El caso de Julia Mendoza Cruz muestra la versatilidad con la que han operado las factureras. Entre junio de 2017 y junio de 2018, obtuvo de la Secretaría de Energía cuatro permisos para importar hasta 220 millones de litros de diésel y 50 millones de litros de gasolina, además de un permiso de la Comisión Reguladora de Energía para comercializar combustibles.
Antes de ingresar al listado definitivo del 69-B realizó más de 2 mil 700 operaciones de importación por las aduanas de Ciudad Juárez, Matamoros y Nogales; el 80% del valor de esas operaciones fue declarado como preparaciones antidetonantes, aditivos y aceites minerales, que son mercancías con las que se encubren importaciones de combustibles.
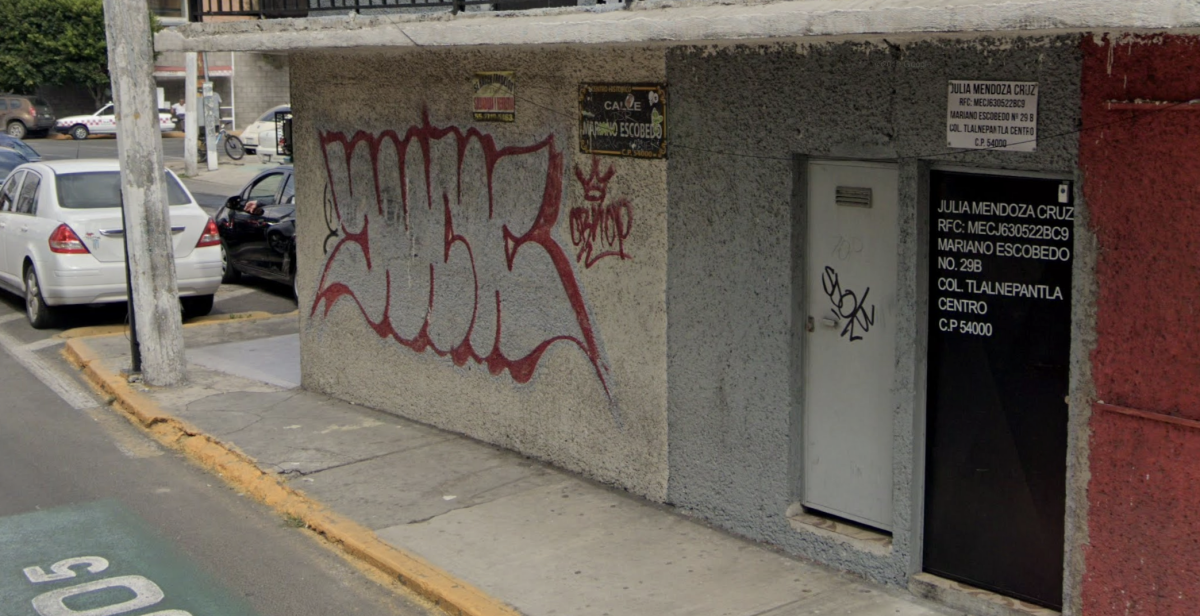
Julia operaba desde un pequeño local de la avenida Mariano Escobedo, en Tlalnepantla, ubicado justamente frente a las oficinas regionales del SAT. La proximidad quedó asentada por la propia autoridad. En el requerimiento expedido el 11 de febrero de 2026, el SAT anotó como referencia del domicilio de la contribuyente que se encontraba “enfrente de las oficinas del Servicio de Administración Tributaria”.
El expediente fiscal muestra que el problema venía de años atrás. La Administración Central de Operaciones Especiales de Comercio Exterior determinó desde el 12 de noviembre de 2021 un crédito fiscal original por mil 474 millones 957 mil 279 pesos. Mendoza Cruz promovió un juicio de nulidad, pero el adeudo quedó exigible y el SAT inició posteriormente el procedimiento administrativo de ejecución.
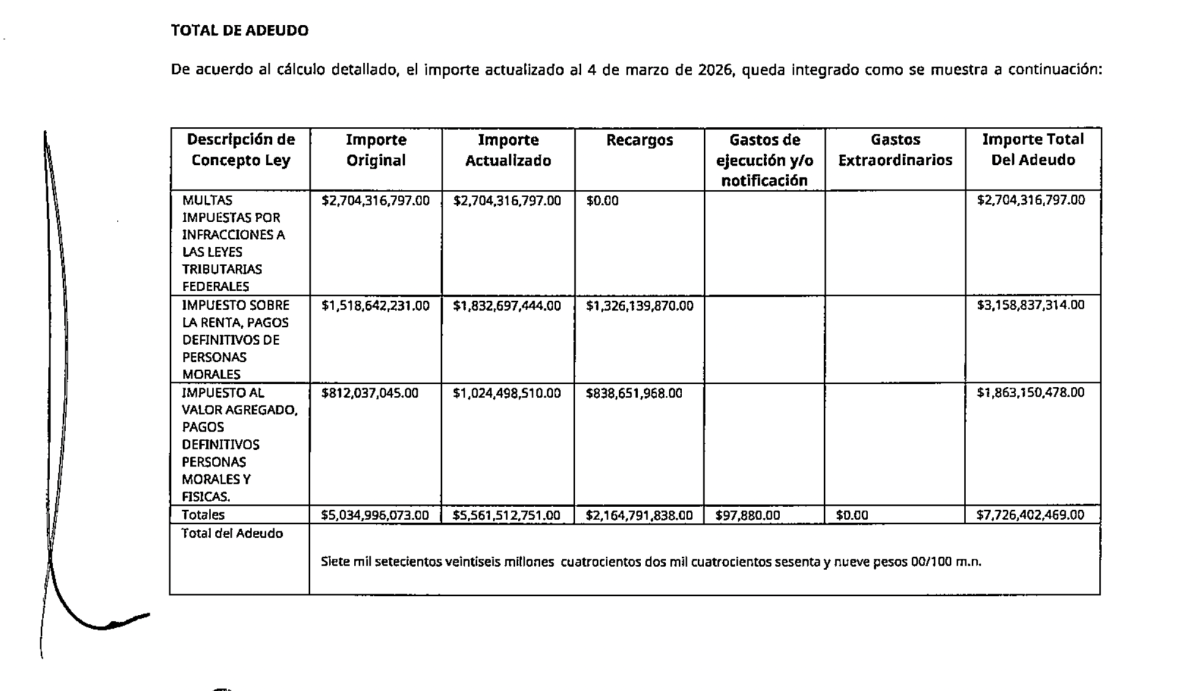
Para febrero de 2026, las actualizaciones, recargos y otros conceptos habían elevado la deuda a 3 mil 121 millones 819 mil 928 pesos, más del doble del crédito fiscal originalmente determinado.
Julia Mendoza fue incorporada al listado definitivo del 69-B en 2024. Para entonces llevaba alrededor de siete años participando en operaciones de importación y comercialización de combustibles. Su caso muestra la distancia que puede existir entre el momento en que comienzan las operaciones y aquel en que el contribuyente termina formalmente identificado por el SAT como emisor de comprobantes de operaciones inexistentes.
De los 85 contribuyentes del sector energético incluidos hasta ahora en los listados definitivos, una tercera parte fueron identificados por el SAT en los dos años recientes: 11 corresponden a 2025 y 17 al 2026.